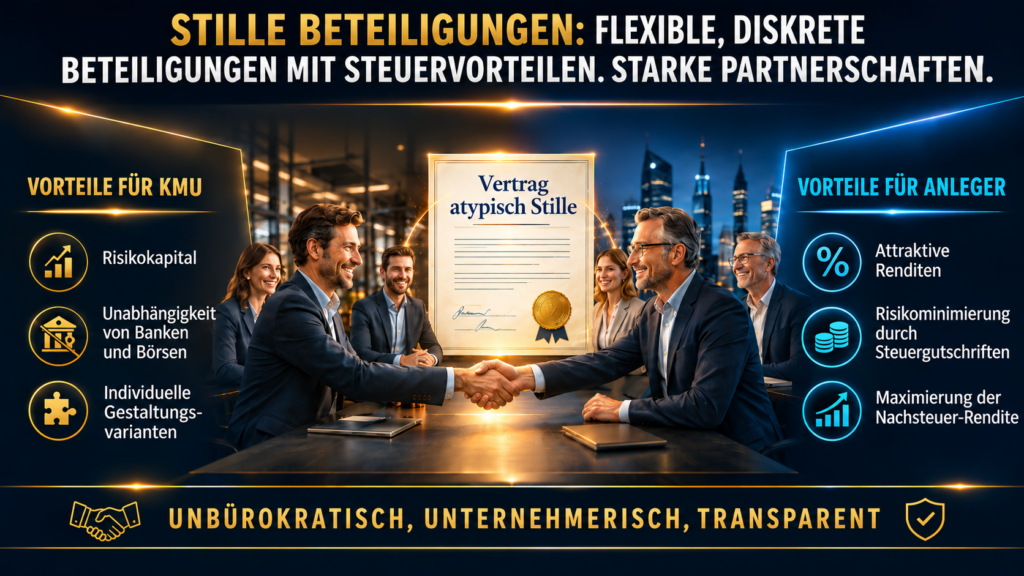
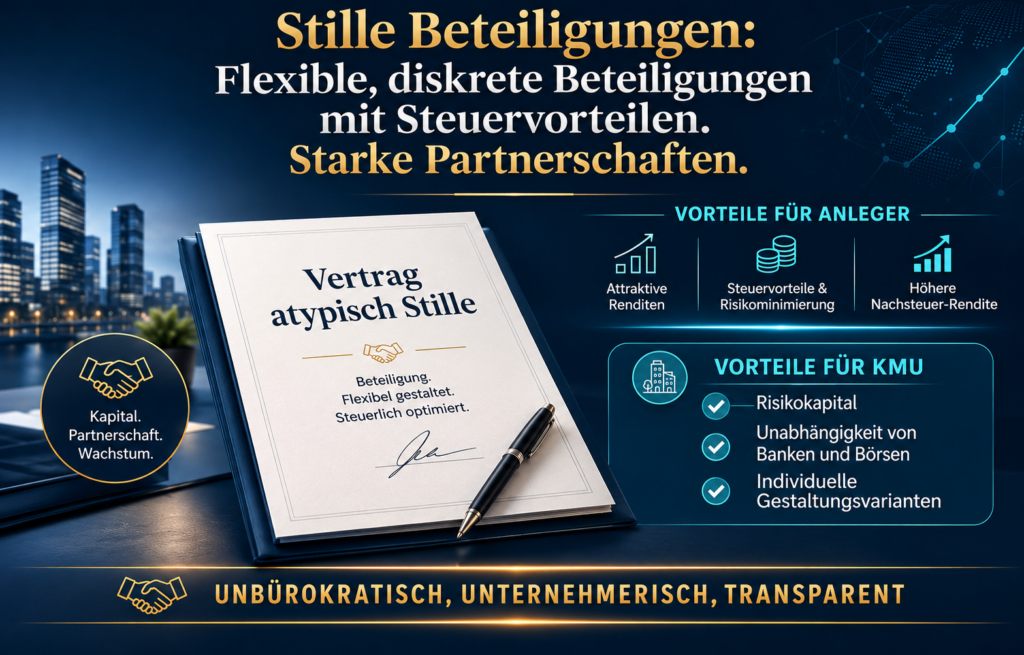
Stille Beteiligungen sind flexible Problemlöser als Anlage- und Finanzierungsinstrument– mit steuerlicher Fantasie.
Die stille Beteiligung (stille Gesellschaft) ist eine besondere Form der Kapitalbeteiligung an einem Unternehmen, bei der sich eine natürliche oder juristische Person (der stille Gesellschafter) am Unternehmen eines anderen (des Geschäftsherrn) beteiligt, ohne nach außen in Erscheinung zu treten. Sie ist in Österreich im Unternehmensgesetzbuch (UGB) und in Deutschland im Handelsgesetzbuch (HGB) geregelt und kann als reine Innengesellschaft in zwei Formen auftreten: als typisch stille Beteiligung (auch „echte“ stille Beteiligung oder echte stille Gesellschaft genannt) und als atypisch stille Beteiligung (auch „unechte“ stille Beteiligung oder unechte stille Gesellschaft genannt).
Stille Beteiligungen sind seit Jahrzehnten bekannt. Ihr Potenzial erschöpft sich jedoch nicht in einer Nutzung als reines Finanzierungs- und Anlageinstrument. Mindestens ebenso spannend ist die Möglichkeit der Steuergestaltung. Ebenso ist dieses „diskrete“ Beteiligungsinstrument beliebt, wenn man die wahren Besitzverhältnisse an einem Unternehmen nicht offenlegen möchte. In der Folge werde ich primär die österreichische Rechtslage und Praxis darstellen. Deutschland unterscheidet sich nur in Details.
Grundsätzlich gilt Formfreiheit und Vertragsfreiheit. Deshalb ist der individuelle Spielraum entsprechend groß. De facto kann es daher auch zu einer praktischen Umkehr der Gestaltungsmacht im Unternehmen kommen. Nachdem die Beteiligung „still und diskret“ ist, vermeidet dies auch die ersatzweise gelegentlich genutzte Möglichkeit einer Treuhandschaft.
Wer sich als stiller Gesellschafter am Unternehmen oder Vermögen eines anderen mit einer Vermögenseinlage beteiligt, hat die Einlage so zu leisten, dass sie in das Vermögen des anderen übergeht. Aus den Geschäften, die im Betrieb des Unternehmens geschlossen werden oder das Vermögen betreffen, an dem die Beteiligung besteht, wird allein der Inhaber berechtigt und verpflichtet. (§179 UGB)
Die typisch stille Beteiligung
Die typisch stille Beteiligung ist eine reine Kapitalbeteiligung. Der stille Gesellschafter leistet eine Einlage in das Vermögen des Geschäftsinhabers und erhält dafür eine Beteiligung am Gewinn und in der Praxis regelmäßig auch am Verlust bis zur Höhe seiner Einlage (ohne Nachschussverpflichtung). Er tritt nach außen nicht in Erscheinung, hat keine Mitspracherechte in der Geschäftsführung und keine Beteiligung am Vermögen des Unternehmens.
Steuerlich wird die typisch stille Beteiligung gemäß § 27 Abs. 2 Z 2 EStG als Einkünfte aus Kapitalvermögen behandelt. Verluste können dem stillen Gesellschafter steuerlich nicht zugerechnet werden, da er keine Mitunternehmerstellung innehat.
Die atypisch stille Beteiligung
Die atypisch stille Beteiligung erweitert das gesetzliche Modell dadurch, dass der stille Gesellschafter nicht nur am Gewinn, sondern auch am Vermögen, den stillen Reserven und am Firmenwert beteiligt ist. Er erhält dadurch eine Mitunternehmerstellung im Sinne des § 23 Z 2 EstG, vergleichbar mit einem Kommanditisten bei einer Kommanditgesellschaft. § 23 Z 2 EStG bestimmt: “Einkünfte aus Gewerbebetrieb sind auch die Gewinnanteile der Gesellschafter von Personengesellschaften und Mitunternehmerschaften.”
Die atypisch stille Beteiligung wird somit steuerlich als Mitunternehmerschaft behandelt. Sie entsteht vertraglich und ist insbesondere dadurch gekennzeichnet, dass der stille Gesellschafter Mitunternehmerrisiko trägt und Mitunternehmerinitiative ausübt. Diese beiden Merkmale sind Voraussetzung für die steuerliche Anerkennung.
Steuerliche Behandlung und Verlustzuweisung bei der atypisch stillen Gesellschaft
Da der atypisch stille Gesellschafter Mitunternehmer ist, wird er steuerlich wie ein Gesellschafter einer Personengesellschaft behandelt. Sein Anteil am Gewinn oder Verlust wird ihm unmittelbar zugerechnet (§ 188 BAO).
Verlustzuweisungen sind also zulässig, wenn der stille Gesellschafter Mitunternehmerrisiko trägt (Beteiligung am Unternehmenswert, an stillen Reserven und am Firmenwert) und Mitunternehmerinitiative ausübt. Genau das wird bei der atypisch stillen Gesellschaft regelmäßig angestrebt.
Die Verlustbeteiligung muss ausdrücklich im Gesellschaftsvertrag vorgesehen sein (§ 182 Abs. 2 UGB). Steuerlich gilt: Verluste sind gemäß § 2 Abs. 2 EStG grundsätzlich mit anderen positiven Einkünften ausgleichsfähig. Sie dürfen jedoch nicht über die Einlage hinausgehen (§ 23 Z 2 EStG iVm VwGH-Judikatur, z. B. VwGH 26.6.2007, 2004/14/0093). Verluste sind nur verwertbar, wenn die Beteiligung nicht als Liebhaberei (nach der Liebhabereiverordnung BGBl 1993/33) einzustufen ist. Wird eine Gewinnerzielungsabsicht verneint, scheidet eine Verlustverrechnung aus. Andernfalls kann der Verlust gegen andere betriebliche Einkünfte verrechnet oder vorgetragen werden (§ 18 Abs. 6 EStG).
Vorsicht ist geboten – traditionelle Verlustbeteiligungsmodelle sind öfters gescheitert
Die bloße Bezeichnung eines Vertrags als „atypisch stille Gesellschaft“ reicht nicht aus, um eine steuerliche Mitunternehmerschaft zu begründen. Wichtig ist, dass die wirtschaftliche Substanz einer echten Substanzbeteiligung an einer tätigen Personengesellschaft entspricht.
Fehlen die erforderlichen Mitunternehmermerkmale oder ist die gesellschaftsrechtliche Konstruktion wirtschaftlich nicht tragfähig, kann die gewünschte steuerliche Behandlung versagt werden.
Einige von spezialisierten Anbietern vertriebene Modelle scheiterten auf unterschiedlichen Ebenen: (a) steuerliche Versagung oder zeitliche Sperre des Verlustausgleichs, (b) wirtschaftliche Verluste bis zum Ausfall der Einlage, (c) Kombination von Kapitalverlust und späterer Steuernachzahlung.
§ 2 Abs. 2a EStG beschränkt bei im Vordergrund stehenden Steuervorteilen den sofortigen Ausgleich modellhafter Beteiligungsverluste; die Verluste sind grundsätzlich erst mit späteren positiven Einkünften aus derselben Betätigung verrechenbar. Eine atypisch stille Mitunternehmerschaft kann steuerlich scheitern, wenn erforderliche Merkmale der Mitunternehmerschaft (siehe oben) fehlen. Ungewöhnliche, überproportionale Ergebnisverteilungen und wirtschaftlich rückwirkende Zuweisungen bereits entstandener Verluste werden nicht ohne Weiteres anerkannt. Fehlende nachhaltige Ertragsaussichten können Liebhaberei begründen. Zudem können Vertriebsprovisionen, schwache Geschäftsmodelle, geringe Liquidität und Fehlinvestitionen die reale Rendite belasten; diese wirtschaftlichen Risiken sind vom steuerlichen Befund zu trennen.
Die stärkste Erklärung für das Scheitern ist eine fragile Renditelogik: Sobald die sofortige steuerliche Verwertung ausfiel, musste die Investition allein durch das Unternehmen und seinen späteren Abschichtungswert gerechtfertigt sein. Gerade überhöhte Verlustzuweisungen waren ein Warnsignal für diese Abhängigkeit. Zu prüfen sind deshalb getrennt: reale Cashflows, Vertragsrechte, Wertansatz und Abschichtung, Vertriebskosten, steuerliche Feststellungsbescheide, Bestandskraft, Zinsen und etwaige Beratungsansprüche.
Optimierung atypisch stiller Beteiligungen aus Sicht des Anlegers und des Kapitalsuchenden
Richtig eingesetzt können sowohl das finanzierte Unternehmen als auch der Anleger optimal profitieren, wenn der Fiskus (als „Mitzahler“) einen wesentlichen Teil des Investments (risikominimierend für den Anleger) als Steuergutschrift vergütet und/oder für eine möglichst attraktive Nachsteuerrendite sorgt. Gerade bei forschungsintensiven Unternehmen entsteht so auch ein wichtiger volkswirtschaftlicher Nutzen.
Atypisch stille Beteiligungen können operative Anfangsverluste steuerlich dem Anleger zurechnen und dem Unternehmen langfristiges Risikokapital bereitstellen. § 23a EStG begrenzt bei „kapitalistischen Mitunternehmern“ die Verlustverwertung auf das steuerliche Kapitalkonto. Bei einer für kapitalistische Mitunternehmer typischen beschränkter Haftung ohne ausgeprägte Initiative führen Verluste unter null auf dem steuerlichen Kapitalkonto zu „Wartetastenverlusten“. § 2 Abs. 2a EstG schiebt einer allzu aggressiven Gestaltung einen Riegel vor, indem es das Aufsetzen von rein steuergetriebenen Beteiligungsmodellen begrenzt. Eine rechtsbeständige Gestaltung benötigt wirtschaftliche Substanz, angemessene Ergebnisverteilung und einen tragfähigen Businessplan.
Abschließende Empfehlungen
Unternehmen mit realistischem Geschäftsplan und plausibler Wertsteigerung auswählen, nicht nach maximalem Steuerverlust streben. Mögliche Investitions- und Forschungsförderungen prüfen. Verlust- und Gewinnverteilung nach realem Risiko und Kapitalanteil fremdüblich gestalten. Verlustausgleich je Anleger simulieren. Spätere Gewinnbesteuerung, Abschichtung und allfällige Nachversteuerung modellieren. Exit, Informationsrechte, Kosten, Verwässerung und Interessenkonflikte vertraglich regeln. Allenfalls vorab eine verbindliche Auskunft gemäß § 118 BAO einholen.
Gratis Whitepaper
Wie Sie trotz 0% Zinsen eine Wertsteigerung in Ihrem Unternehmen erreichen:
- Gratis Whitepaper
- Schnelle Übersicht
- Detaillierte Erklärung
Tragen Sie Ihre E-Mail ein und Sie können sofort mit dem Whitepaper starten:
Mit Klick auf den Button stimme ich zu, die Infos und ggf. weiterführendes Material zu erhalten (mehr Infos). Meine Daten sind SSL-gesichert und ich kann meine Zustimmung jederzeit widerrufen.
